Domain schruppscheibe.de kaufen?
Wir ziehen mit dem Projekt
schruppscheibe.de um.
Sind Sie am Kauf der Domain
schruppscheibe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schruppscheibe.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Werkstatt-Schleifmaschine STANLEY 330W Ø150 mm - Schleifscheibe Korn 60 + Drahtbürste, Werkstatt zum Schleifen und BeizenDie Polierschleifmaschine STANLEY ist für das Schleifen, Schärfen und Reinigen von Metallen in der Werkstatt konzipiert. Diese Tischschleifmaschine kombiniert eine Schleifscheibe Ø150 mm Korn 60 für die Feinbearbeitung und eine Drahtbürste Ø150 mm, die ideal zum Abbeizen, Entfernen von Rost und Reinigen von Schweißnähten geeignet ist. Dank des 330-W-Induktionsmotors ermöglicht diese professionelle Schleifscheibe eine stabile und gleichmäßige Rotation. Die robuste Konstruktion und das Gewicht von 8,1 kg sorgen für einen sicheren Stand auf der Werkbank. Die Maschine kann über die Bohrungen in der Basis mit M6-Schrauben befestigt werden. Transparente Funkenfänger, Schutzschirme und verstellbare Halterungen sollten nicht mehr als 2 mm vom Werkzeug entfernt sein, um den Verschleiß auszugleichen und Präzision und Sicherheit zu gewährleisten.Ideal für Handwerker, Mechaniker, Karosseriebauer, Metallbauer und Heimwerker, die eine vielseitige Schleifmaschine suchen, die in einem Gerät schärfen und polieren kann.Stärken:- DOPPELTE SCHLEIF- UND POLIERFUNKTION - Polierschleifmaschine zum Schärfen und Reinigen von Metall- INDUKTIONSMOTOR 330 W - Stabile Rotation 2980 U/min für gleichmäßiges Arbeiten- IDEALE METALLREINIGUNG - Reinigung von Rost, Vorbereitung vor dem Lackieren und Endbearbeitung von Metallteilen- ERWEITERTE SICHERHEIT - Transparenter Funkenschutz und verstellbare HalterungenKenndaten:- Leistung: 330 W- Spannung: 230 V / 50 Hz- Drehzahl: 2980 U/min- Motorservice: S4 20 für hundert Prozent Aussetzgebrauch- Schleifscheibe: Ø150 x 20 x 12,7 mm- Korngröße Schleifscheibe: 60- Drahtbürste : Ø150 mm- Wellendurchmesser: 12,7 mm- Max. Werkstückbreite: 40 mm- Geräuschpegel: LpA 80,7 dB A / LwA 91,7 dB A- Befestigung: Basisbohrungen für M6-Schrauben- Normen: EN 62841-1 und EN 62841-3-4- Abmessungen 48 x 25.5 x 25.5 cm- Gewicht: 8.1 kg183,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **


Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
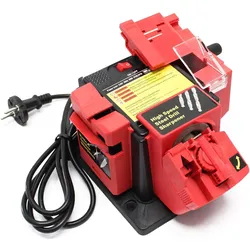
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winkelschleifer / Schleifmaschine - Handwerkzeug - 370 W - 2850 U/min - Geräuscharm - Sicherheits-Schutz - Zum Schleifen & MetallbearbeitungPräzises Hand-Schleifwerkzeug für Metallbearbeitung: Dieses manuelle Schleif- und Abziehwerkzeug bietet kontrolliertes Materialabtragen, sauberes Finish und zuverlässige Handhabung - ideal für das feine Nachschärfen von Kanten, Entgraten und Formanpassungen an Metallteilen. Vorteile Für präzises, manuelles Schleifen mit hoher Kontrolle und sauberem Finish.Präzise Handkontrolle für feine KorrekturenRobuste Bauweise für lange LebensdauerVielseitig für Metallbearbeitung im DIY- und WerkstattbereichEinfache Handhabung ohne StromKompakt und leicht zu verstauen Präzise Handkontrolle Durch die manuelle Arbeitsform behalten Sie jederzeit vollständige Kontrolle über Druck, Winkel und Vorschub. So gelingen saubere Kanten und exakte Anpassungen an empfindlichen Werkstücken. Robuste Bauweise Das Werkzeug ist auf Dauerbelastung ausgelegt und widersteht Abnutzung im täglichen Einsatz. Die solide Konstruktion sorgt für gleichmäßige Ergebnisse und zuverlässige Führung. Vielseitigkeit in der Metallbear513,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werkstatt-Schleifmaschine STANLEY 330W Ø150 mm - Schleifscheibe Korn 60 + Drahtbürste, Werkstatt zum Schleifen und BeizenDie Polierschleifmaschine STANLEY ist für das Schleifen, Schärfen und Reinigen von Metallen in der Werkstatt konzipiert. Diese Tischschleifmaschine kombiniert eine Schleifscheibe Ø150 mm Korn 60 für die Feinbearbeitung und eine Drahtbürste Ø150 mm, die ideal zum Abbeizen, Entfernen von Rost und Reinigen von Schweißnähten geeignet ist. Dank des 330-W-Induktionsmotors ermöglicht diese professionelle Schleifscheibe eine stabile und gleichmäßige Rotation. Die robuste Konstruktion und das Gewicht von 8,1 kg sorgen für einen sicheren Stand auf der Werkbank. Die Maschine kann über die Bohrungen in der Basis mit M6-Schrauben befestigt werden. Transparente Funkenfänger, Schutzschirme und verstellbare Halterungen sollten nicht mehr als 2 mm vom Werkzeug entfernt sein, um den Verschleiß auszugleichen und Präzision und Sicherheit zu gewährleisten.Ideal für Handwerker, Mechaniker, Karosseriebauer, Metallbauer und Heimwerker, die eine vielseitige Schleifmaschine suchen, die in einem Gerät schärfen und polieren kann.Stärken:- DOPPELTE SCHLEIF- UND POLIERFUNKTION - Polierschleifmaschine zum Schärfen und Reinigen von Metall- INDUKTIONSMOTOR 330 W - Stabile Rotation 2980 U/min für gleichmäßiges Arbeiten- IDEALE METALLREINIGUNG - Reinigung von Rost, Vorbereitung vor dem Lackieren und Endbearbeitung von Metallteilen- ERWEITERTE SICHERHEIT - Transparenter Funkenschutz und verstellbare HalterungenKenndaten:- Leistung: 330 W- Spannung: 230 V / 50 Hz- Drehzahl: 2980 U/min- Motorservice: S4 20 für hundert Prozent Aussetzgebrauch- Schleifscheibe: Ø150 x 20 x 12,7 mm- Korngröße Schleifscheibe: 60- Drahtbürste : Ø150 mm- Wellendurchmesser: 12,7 mm- Max. Werkstückbreite: 40 mm- Geräuschpegel: LpA 80,7 dB A / LwA 91,7 dB A- Befestigung: Basisbohrungen für M6-Schrauben- Normen: EN 62841-1 und EN 62841-3-4- Abmessungen 48 x 25.5 x 25.5 cm- Gewicht: 8.1 kg183,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.