Domain schruppscheibe.de kaufen?
Wir ziehen mit dem Projekt
schruppscheibe.de um.
Sind Sie am Kauf der Domain
schruppscheibe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schruppscheibe.de kaufen?
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlwerk, Schleifmittel, Schruppscheibe und Schleifscheibe 100 x 7 mm Metall und Edelstahl SetSchruppscheibe und Schleifscheibe 100 x 7 mm für Metall und Edelstahl im praktischen 10er Set 10 gekröpfte Schruppscheiben und Schleifscheiben in Industrie-Qualität für handgeführte Maschinen. Der Durchmesser der Schruppscheiben beträgt 100 mm bei einer Dicke von 7 mm. Die Schleifscheiben erfüllen höchste Anforderungen und erreichen sehr hohe Standzeiten beim Schleifen und Schruppen von Metall-Oberflächen. Die maximale Drehzahl beträgt 15.300 Umdrehungen pro Minute. Geeignet für Stahl und Edelstahl. Geliefert werden die Schruppscheiben im praktischen 10er Set. Eigenschaften Die gekröpfte Schruppscheibe wird zum Schruppen von Metall-Oberflächen, Entfernen von Schweißrückständen sowie zum Schleifen von Schweißnähten verwendet. Durch die hohe Abtragleistung ist die Schruppscheibe ideal zum Schruppen von Stahl und Edelstahl geeignet DIY. Besonders geeignet für das Stahlwerk DWS-1100 ST Druckluft-Winkelschleifer in Industrieausführung. Technische Daten Modell: Schruppscheibe Ø100 mm Scheibentyp : Schruppscheibe / A30S General Purpose Scheibenabmessungen: 100 mm x 7 mm x 16 mm Max. Drehzahl: 15.300 U/min max. Anwendungswinkel: 30° (nicht steiler) Lieferumfang 10 x Schruppscheibe/Schleifscheibe Ø 100 x 7 mm49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
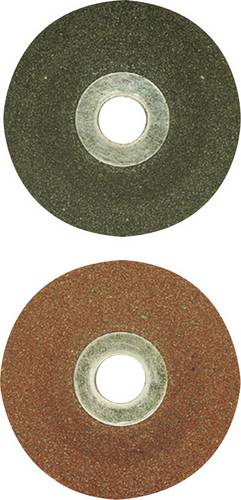
Woran erkennt man den Unterschied zwischen Schruppscheibe und Trennscheibe?
Der Hauptunterschied zwischen einer Schruppscheibe und einer Trennscheibe liegt in ihrer Anwendung. Eine Schruppscheibe wird verwendet, um Material schnell und grob abzutragen, während eine Trennscheibe zum Durchtrennen von Materialien wie Metall oder Stein verwendet wird. Darüber hinaus haben Schruppscheiben oft eine dickere und grobere Struktur, während Trennscheiben dünn und feiner sind. **

In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
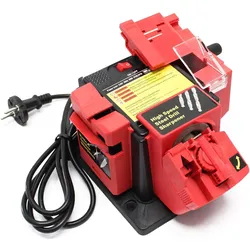
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.35,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winkelschleifer / Schleifmaschine - Handwerkzeug - 370 W - 2850 U/min - Geräuscharm - Sicherheits-Schutz - Zum Schleifen & MetallbearbeitungPräzises Hand-Schleifwerkzeug für Metallbearbeitung: Dieses manuelle Schleif- und Abziehwerkzeug bietet kontrolliertes Materialabtragen, sauberes Finish und zuverlässige Handhabung - ideal für das feine Nachschärfen von Kanten, Entgraten und Formanpassungen an Metallteilen. Vorteile Für präzises, manuelles Schleifen mit hoher Kontrolle und sauberem Finish.Präzise Handkontrolle für feine KorrekturenRobuste Bauweise für lange LebensdauerVielseitig für Metallbearbeitung im DIY- und WerkstattbereichEinfache Handhabung ohne StromKompakt und leicht zu verstauen Präzise Handkontrolle Durch die manuelle Arbeitsform behalten Sie jederzeit vollständige Kontrolle über Druck, Winkel und Vorschub. So gelingen saubere Kanten und exakte Anpassungen an empfindlichen Werkstücken. Robuste Bauweise Das Werkzeug ist auf Dauerbelastung ausgelegt und widersteht Abnutzung im täglichen Einsatz. Die solide Konstruktion sorgt für gleichmäßige Ergebnisse und zuverlässige Führung. Vielseitigkeit in der Metallbear521,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
Stahlwerk, Schleifmittel, Schruppscheibe und Schleifscheibe 100 x 7 mm Metall und Edelstahl SetSchruppscheibe und Schleifscheibe 100 x 7 mm für Metall und Edelstahl im praktischen 10er Set 10 gekröpfte Schruppscheiben und Schleifscheiben in Industrie-Qualität für handgeführte Maschinen. Der Durchmesser der Schruppscheiben beträgt 100 mm bei einer Dicke von 7 mm. Die Schleifscheiben erfüllen höchste Anforderungen und erreichen sehr hohe Standzeiten beim Schleifen und Schruppen von Metall-Oberflächen. Die maximale Drehzahl beträgt 15.300 Umdrehungen pro Minute. Geeignet für Stahl und Edelstahl. Geliefert werden die Schruppscheiben im praktischen 10er Set. Eigenschaften Die gekröpfte Schruppscheibe wird zum Schruppen von Metall-Oberflächen, Entfernen von Schweißrückständen sowie zum Schleifen von Schweißnähten verwendet. Durch die hohe Abtragleistung ist die Schruppscheibe ideal zum Schruppen von Stahl und Edelstahl geeignet DIY. Besonders geeignet für das Stahlwerk DWS-1100 ST Druckluft-Winkelschleifer in Industrieausführung. Technische Daten Modell: Schruppscheibe Ø100 mm Scheibentyp : Schruppscheibe / A30S General Purpose Scheibenabmessungen: 100 mm x 7 mm x 16 mm Max. Drehzahl: 15.300 U/min max. Anwendungswinkel: 30° (nicht steiler) Lieferumfang 10 x Schruppscheibe/Schleifscheibe Ø 100 x 7 mm49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werkstatt-Schleifmaschine STANLEY 330W Ø150 mm - Schleifscheibe Korn 60 + Drahtbürste, Werkstatt zum Schleifen und BeizenDie Polierschleifmaschine STANLEY ist für das Schleifen, Schärfen und Reinigen von Metallen in der Werkstatt konzipiert. Diese Tischschleifmaschine kombiniert eine Schleifscheibe Ø150 mm Korn 60 für die Feinbearbeitung und eine Drahtbürste Ø150 mm, die ideal zum Abbeizen, Entfernen von Rost und Reinigen von Schweißnähten geeignet ist. Dank des 330-W-Induktionsmotors ermöglicht diese professionelle Schleifscheibe eine stabile und gleichmäßige Rotation. Die robuste Konstruktion und das Gewicht von 8,1 kg sorgen für einen sicheren Stand auf der Werkbank. Die Maschine kann über die Bohrungen in der Basis mit M6-Schrauben befestigt werden. Transparente Funkenfänger, Schutzschirme und verstellbare Halterungen sollten nicht mehr als 2 mm vom Werkzeug entfernt sein, um den Verschleiß auszugleichen und Präzision und Sicherheit zu gewährleisten.Ideal für Handwerker, Mechaniker, Karosseriebauer, Metallbauer und Heimwerker, die eine vielseitige Schleifmaschine suchen, die in einem Gerät schärfen und polieren kann.Stärken:- DOPPELTE SCHLEIF- UND POLIERFUNKTION - Polierschleifmaschine zum Schärfen und Reinigen von Metall- INDUKTIONSMOTOR 330 W - Stabile Rotation 2980 U/min für gleichmäßiges Arbeiten- IDEALE METALLREINIGUNG - Reinigung von Rost, Vorbereitung vor dem Lackieren und Endbearbeitung von Metallteilen- ERWEITERTE SICHERHEIT - Transparenter Funkenschutz und verstellbare HalterungenKenndaten:- Leistung: 330 W- Spannung: 230 V / 50 Hz- Drehzahl: 2980 U/min- Motorservice: S4 20 für hundert Prozent Aussetzgebrauch- Schleifscheibe: Ø150 x 20 x 12,7 mm- Korngröße Schleifscheibe: 60- Drahtbürste : Ø150 mm- Wellendurchmesser: 12,7 mm- Max. Werkstückbreite: 40 mm- Geräuschpegel: LpA 80,7 dB A / LwA 91,7 dB A- Befestigung: Basisbohrungen für M6-Schrauben- Normen: EN 62841-1 und EN 62841-3-4- Abmessungen 48 x 25.5 x 25.5 cm- Gewicht: 8.1 kg183,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Woran erkennt man den Unterschied zwischen Schruppscheibe und Trennscheibe?
Der Hauptunterschied zwischen einer Schruppscheibe und einer Trennscheibe liegt in ihrer Anwendung. Eine Schruppscheibe wird verwendet, um Material schnell und grob abzutragen, während eine Trennscheibe zum Durchtrennen von Materialien wie Metall oder Stein verwendet wird. Darüber hinaus haben Schruppscheiben oft eine dickere und grobere Struktur, während Trennscheiben dünn und feiner sind. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
-
Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.